
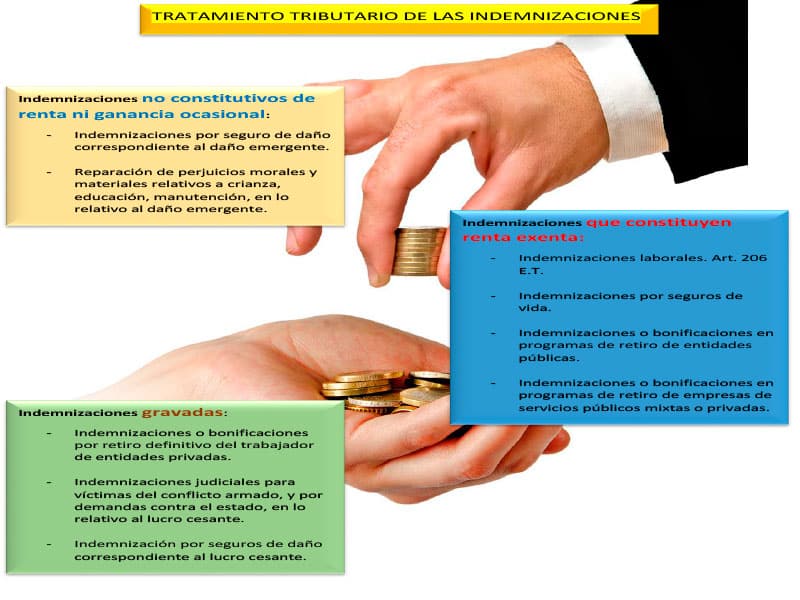
La indemnización por despido es un tema que genera muchas dudas a la hora de realizar la declaración de la renta. Muchos trabajadores se preguntan si deben tributar por esta indemnización y en qué casos. En este artículo, vamos a analizar cómo tributa una indemnización por despido en el IRPF y qué situaciones están exentas de tributación.
Exención de tributación de la indemnización por despido
En primer lugar, es importante destacar que la indemnización por despido está exenta de tributar en la Renta salvo que se abone más indemnización de la que legalmente corresponde. Esto significa que si la indemnización que se recibe es la establecida por ley o por el convenio colectivo, no se deberá tributar por ella.
La Ley del Impuesto sobre la Renta de las Personas Físicas (IRPF) establece que las indemnizaciones por despido o cese del trabajador están exentas de tributación en la medida en que no superen los límites establecidos. En concreto, la exención se aplica a las indemnizaciones por despido o cese del trabajador que no excedan de una cantidad calculada según una fórmula establecida en la ley.
Esta fórmula establece que la indemnización exenta será el resultado de multiplicar por 180.000 euros el número de años de servicio del trabajador en la empresa, con el límite máximo de 600.000 euros. Es decir, si un trabajador ha estado en la empresa durante 10 años, la indemnización exenta sería de 1.800.000 euros.
Tributación de indemnizaciones superiores a 180.000 euros
Si la indemnización que legalmente corresponde supera los 180.000 euros, se deberá tributar el exceso. Es decir, la parte de la indemnización que exceda de los 180.000 euros estará sujeta a tributación en el IRPF.
En estos casos, la indemnización se considera rendimiento del trabajo y se incluirá en la base imponible general del IRPF. Esto significa que se sumará a los ingresos del trabajador y se aplicará el tipo impositivo correspondiente según la escala de gravamen establecida por la ley.
Es importante tener en cuenta que la tributación de las indemnizaciones por despido se realiza de forma separada al resto de los ingresos del trabajador. Esto significa que la indemnización no se suma al salario o a otros ingresos del trabajador para calcular el tipo impositivo aplicable.
Tributación de indemnizaciones por fin de contrato o convenio
En el caso de indemnización por fin de contrato, así como aquellas establecidas en virtud de convenio, pacto o contrato, sí hay que tributarlas. Estas indemnizaciones no están exentas de tributación y se consideran rendimientos del trabajo.
En estos casos, la indemnización se incluirá en la base imponible general del IRPF y se aplicará el tipo impositivo correspondiente según la escala de gravamen establecida por la ley.
Análisis individual de cada caso de despido
Es importante tener en cuenta que cada caso de despido es único y puede tener matices que afecten a la tributación de la indemnización. Por ello, es recomendable analizar de forma individual cada caso y consultar con un asesor fiscal o un profesional especializado en derecho laboral.
Dependiendo del tipo de despido (colectivo, objetivo o disciplinario), pueden existir diferencias en la tributación de la indemnización. A continuación, vamos a analizar cómo tributan las indemnizaciones en cada uno de estos casos.
Tributación de indemnizaciones en el despido objetivo
En el despido objetivo, la indemnización está exenta de tributar salvo que supere los 180.000 euros. Esto significa que si la indemnización no supera esta cantidad, no se deberá tributar por ella.
En caso de que la indemnización supere los 180.000 euros, se deberá tributar por el exceso. Este exceso se considera rendimiento del trabajo y se incluirá en la base imponible general del IRPF.
Tributación de indemnizaciones en el despido objetivo mejorado
En el despido objetivo mejorado, la indemnización también está exenta de tributar siempre y cuando no supere la indemnización por despido improcedente o los 180.000 euros.
Si la indemnización supera la indemnización por despido improcedente o los 180.000 euros, se deberá tributar por el exceso. Este exceso se considera rendimiento del trabajo y se incluirá en la base imponible general del IRPF.
Tributación de indemnizaciones en el despido disciplinario
En el despido disciplinario, si la empresa ofrece una indemnización reconociendo la improcedencia del despido, no se deberá tributar por ella. En este caso, la indemnización se considera una indemnización por despido improcedente y está exenta de tributación.
Es importante destacar que esta exención solo se aplica si la empresa reconoce la improcedencia del despido y ofrece una indemnización al trabajador. Si la empresa no reconoce la improcedencia del despido y no ofrece una indemnización, no se aplicará esta exención y la indemnización estará sujeta a tributación.
Tributación de indemnizaciones en el despido improcedente
En el despido improcedente, si la empresa reconoce la improcedencia del despido, la indemnización deberá tributar. En este caso, la indemnización se considera rendimiento del trabajo y se incluirá en la base imponible general del IRPF.
Es importante tener en cuenta que si la empresa no reconoce la improcedencia del despido y el trabajador acude a los tribunales y obtiene una sentencia favorable, la indemnización estará exenta de tributación. En este caso, la indemnización se considera una indemnización por despido improcedente y está exenta de tributación.
Tributación de indemnizaciones en el fin de contrato temporal y despido colectivo
En el fin de contrato temporal y el despido colectivo, la indemnización debe ser declarada en cualquier caso y la retención es la misma que la del salario del trabajador hasta ese momento.
En el caso del fin de contrato temporal, la indemnización se considera rendimiento del trabajo y se incluirá en la base imponible general del IRPF. Se aplicará el tipo impositivo correspondiente según la escala de gravamen establecida por la ley.
En el caso del despido colectivo, la indemnización no tributará siempre que no supere la indemnización por despido improcedente y los 180.000 euros. Si la indemnización supera estos límites, se deberá tributar por el exceso.
Resumen de la tributación de indemnizaciones por despido
Cualquier indemnización que no supere los 180.000 euros o la cantidad correspondiente al despido improcedente, no tiene que tributarse en la declaración de la renta. Estas indemnizaciones están exentas de tributación.
En caso de que la indemnización supere estos límites, se deberá tributar por el exceso. Este exceso se considera rendimiento del trabajo y se incluirá en la base imponible general del IRPF.
Es importante tener en cuenta que cada caso de despido es único y puede tener matices que afecten a la tributación de la indemnización. Por ello, es recomendable consultar con un asesor fiscal o un profesional especializado en derecho laboral para obtener un análisis individualizado de cada caso.


